

空き家の固定資産税が高い理由|使わない実家の明細書の見方
空き家の固定資産税が高い理由は、税率より「特例の有無」で決まります
空き家の固定資産税が高いと感じるとき、その多くは税率が上がったからではなく、土地にかかっていた軽減(住宅用地の特例)が外れたか、もともと外れていたことが原因です。まずはこの一点を押さえると、納税通知書のどこを見ればよいのかがはっきりしてきます。
固定資産税は、土地と家屋それぞれの「課税標準額」に税率をかけて計算されます。標準税率は1.4%(地方税法第350条)、都市計画税は市街化区域内で制限税率0.3%(同第702条の4)です。税率そのものは空き家かどうかで変わりません。変わるのは、課税標準額を小さくしてくれる特例が効いているかどうかです。
つまり「空き家だから高い」のではなく、「住宅用地として扱われなくなった土地だから高い」という構図です。
- 税率は空き家でも変わらない。変わるのは土地の課税標準額
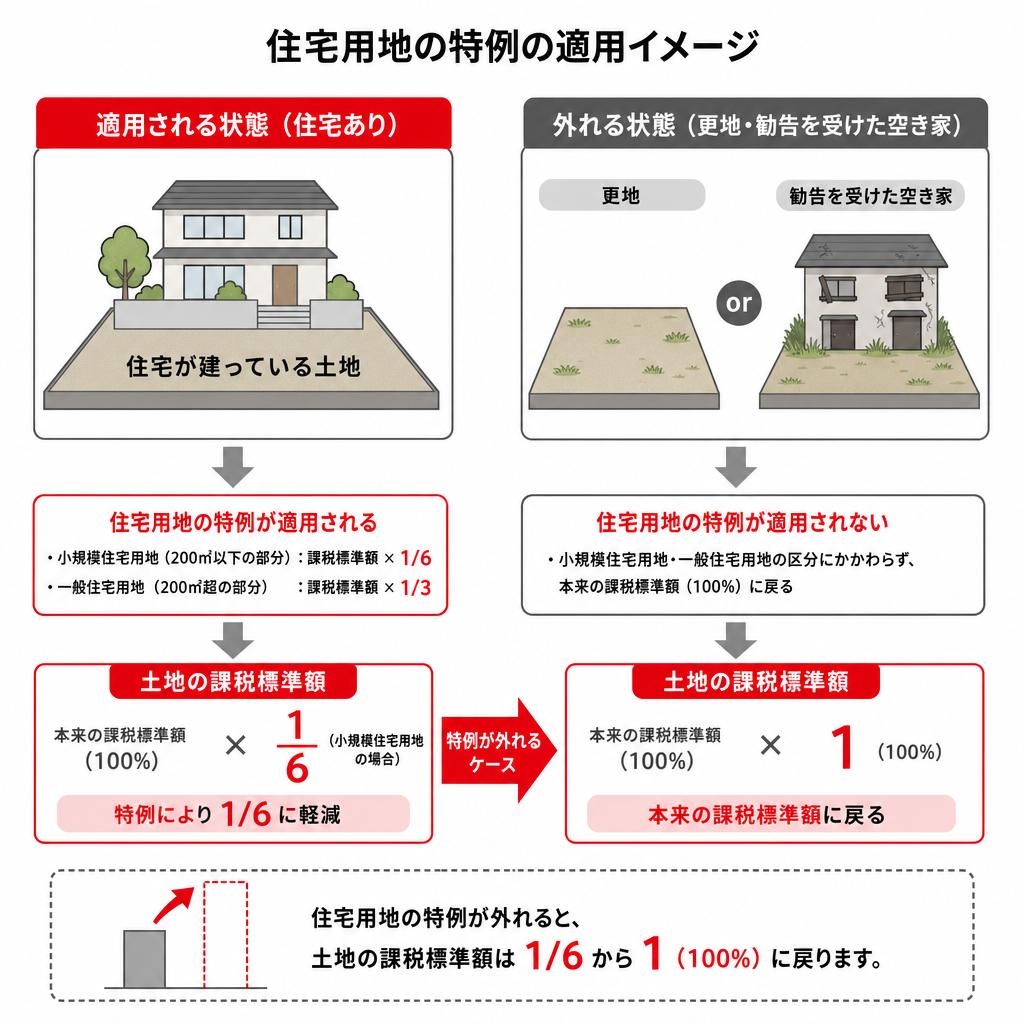
- 住宅用地の特例は、200㎡以下の部分が課税標準1/6、それを超える部分が1/3(地方税法第349条の3の2)
- 都市計画税も同様に1/3・2/3の特例がある(同第702条の3)
- 家が建っていれば、空き家でも原則この特例の対象
- 例外として、勧告を受けた特定空家等・管理不全空家等は対象から外れる
空き家の固定資産税が高くなる主な理由5つ
高いと感じる原因は、だいたい次の5つに整理できます。ご自身の物件がどれに当てはまるかを先に見分けると、打つ手も絞られます。
1.建物を解体して更地にした
住宅用地の特例は「住宅が建っている土地」に適用されるものです。建物を取り壊して更地にすると、翌年度から特例の対象外となり、土地の課税標準額が上がります。解体費を払ったうえで税負担も増えるため、解体は税金の面だけで判断しないことが大切です。
2.特定空家等・管理不全空家等の勧告を受けた
空家等対策の推進に関する特別措置法は2023年に改正され、同年12月13日から「管理不全空家等」の区分が加わりました(国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律」)。そのまま放置すれば特定空家等になるおそれがある状態の空き家が対象で、市町村から勧告を受けると、その土地は住宅用地の特例の対象から除外されます。
改正前は、倒壊のおそれなどがある「特定空家等」の勧告が除外の条件でした。改正後は、その一歩手前の段階でも勧告の対象になり得るという点が、以前と変わった部分です。
3.新築時の減額措置が終わった
新築住宅には、一定期間、家屋の税額を減額する措置があります。その期間が終わると家屋分の税額が本来の水準に戻るため、相続などで引き継いだ直後に「去年より高い」と感じることがあります。これは空き家であること自体とは別の理由です。
4.評価替えの年度にあたった
土地と家屋の評価額は3年ごとに見直されます(基準年度、直近は2024年度)。周辺の地価動向によっては、評価額が上がることもあります。家屋は年数とともに評価が下がっていくのが一般的ですが、土地は地域の状況に左右されます。
5.負担調整措置の途中で、毎年少しずつ上がっている
土地の固定資産税には、評価額に対して課税標準額が低い場合、段階的に近づけていく負担調整の仕組みがあります。このため、評価額が変わらなくても税額が毎年少しずつ上がって見えることがあります。
「6倍になる」と言われる仕組みと、実際の増え方
空き家の話題でよく出る「6倍」は、小規模住宅用地の課税標準が1/6に軽減されている状態から、その軽減がなくなる場合の計算上の倍率を指しています。
ただし、実際の納税額がそのまま6倍になるとは限りません。理由は次のとおりです。
- 200㎡を超える部分は1/6ではなく1/3の軽減なので、面積構成によって影響が変わる
- 土地には負担調整措置があり、課税標準額が一度に満額まで動かない場合がある
- 税額は土地と家屋の合計で、家屋分は特例の除外と直接関係しない
- 都市計画税が課される区域かどうかで合計額が変わる
倍率の目安として知っておく価値はありますが、自分の物件の金額は、必ず課税明細書と自治体の窓口で確かめてください。個別の税額や控除の判断は税理士、または市町村の資産税課が正式な窓口です。当社は宅地建物取引業者・賃貸住宅管理業者であり、税額の判定はいたしません。
課税明細書で確かめる順番
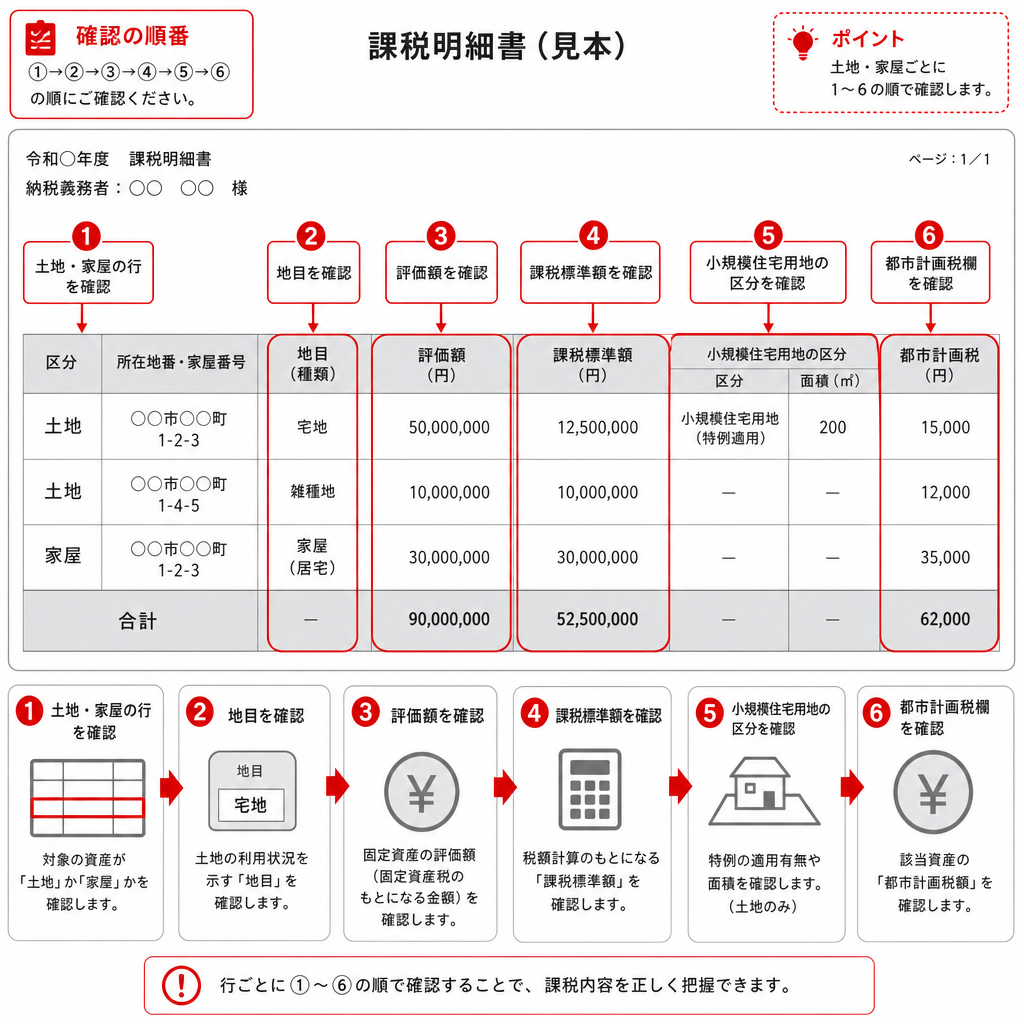
毎年春に届く納税通知書には課税明細書が付いています。空き家の税が高い理由を自分で切り分けるときは、次の順番で見ると判断しやすくなります。
| 見る順 | 確認する欄 | 読み取れること |
|---|---|---|
| 1 | 土地・家屋の行が分かれているか | どちらの負担が大きいのか |
| 2 | 土地の「地目」「現況地目」 | 宅地として扱われているか |
| 3 | 土地の評価額と課税標準額の差 | 住宅用地の特例が効いていれば、課税標準額が評価額よりかなり小さくなる |
| 4 | 「小規模住宅用地」「一般住宅用地」などの区分表示 | 特例の適用区分と対象面積 |
| 5 | 家屋の構造・築年・評価額 | 新築減額の終了や、家屋分の比重 |
| 6 | 都市計画税の欄があるか | 市街化区域内かどうか |
評価額と課税標準額がほぼ同じ金額で並んでいる場合、土地に住宅用地の特例がかかっていない可能性があります。心当たりがないのにそうなっているときは、家屋の滅失登記や現況の把握状況にずれがあることもあるため、自治体の資産税担当に明細書を持って確認するのが確実です。
負担の内訳をもう少し細かく追いたい方は、当社ブログの空き家の固定資産税の負担が重いとき、確かめる手順と選択肢も合わせてご覧ください。勧告や除外の条件をもう少し詳しく知りたい場合は、同じく当社の空き家の固定資産税が6倍になる条件|相続した実家の選択肢4つでまとめています。
税負担を抱えたままにしないための選択肢と、それぞれの税の扱い
空き家の固定資産税は、建物を持ち続けている間は毎年発生します。負担を軽くする方向は、大きく4つです。
- 貸す:住宅として人に住んでもらう形に戻す。住宅用地としての扱いが続き、家賃収入が税負担に充てられる
- 売る:所有をやめることで、以降の固定資産税は発生しない
- 解体して活用する:更地では住宅用地の特例が外れるため、駐車場など収益の見込みと合わせて考える
- 当面は維持する:管理不全空家等の勧告を受けない状態を保つため、通風・草木・郵便物・外構の手入れを続ける
どれを選ぶかは、立地と建物の状態、相続人の意向で変わります。判断の前に、次の3点をそろえておくと話が早く進みます。
- 課税明細書(土地・家屋の内訳が分かるもの)
- 登記事項証明書(名義と権利関係)
- 建物の現況写真(雨漏り、設備、水回りの状態)
相続登記が済んでいない、共有者が複数いるといった権利関係の整理は、司法書士や弁護士の領域です。税額や譲渡時の課税関係は税理士にご相談ください。
貸す側に回すか迷うとき、当社でお手伝いしていること
「貸せる状態なのか分からない」「修繕にいくらかかるか読めないので動けない」という段階でとどまってしまう方は少なくありません。当社(満室本舗・株式会社ログリンク)では、岡山市・倉敷市を対応エリアとして、空き家の活用について次のような形をご用意しています。
- 空き家活用の3プラン:再生にかかる費用の負担割合を0/50/100から選ぶ形で、契約期間は3〜15年
- 賃貸として募集する場合の、プロカメラマンによる建築用カメラでの物件写真撮影(無料)
- 物件専用ホームページの制作(無料)。ゴミ置き場や駐車場の配置図、ライフライン情報まで載せ、他社の仲介会社にも紹介しやすい形にします
- 部屋が決まるまで管理手数料0円。空室に管理料をいただかないため、早く決めたいという点でオーナー様と利害が一致します
空き家や空室が長引く理由を先に把握したい方には、質問に答えるだけで空室長期化リスクを確認できる満室本舗の空室診断(無料)もご利用いただけます。賃貸として募集に回す場合の家賃の考え方は、当社ブログの家賃相場の調べ方|空室が続くとき、下げる前の見直し順もご参考になるかと思います。
なお、管理を他社から切り替えるかどうかを検討している段階の方は、会社の見方として宅建業者と管理業者の違い|大家が見る免許番号の読み方もまとめています。当社は宅地建物取引業免許が岡山県知事(1)第5933号、賃貸住宅管理業が国土交通大臣(1)第001348号です。
※ 物件の立地・状態により、募集の結果や期間は異なります。
