

家賃滞納の対応とオーナー保証プランでの備え方を押さえる
家賃滞納は「起きてから」より「起きる前」で結果が変わります
家賃の入金が確認できない日というのは、突然やってきます。前の月まで問題なく払っていた入居者が、転職や体調不良、家族の事情で一時的に払えなくなる。理由はさまざまですが、オーナーとして困るのは「収入が止まること」そのものよりも、いつ回収できるのか、いつまで待てばよいのかが読めないことです。
滞納が長引くと、家賃が入らないまま固定資産税やローン返済、共用部の光熱費だけが出ていきます。最終的に退去してもらうにしても、法的な手続きには時間と費用がかかります。だからこそ、対応の巧拙よりも先に、「もし払われなかったら誰が立て替えるのか」を契約時点で決めてあるかどうかが分かれ目になります。
この記事では、実際に滞納が起きたときの動き方を時系列で整理したうえで、連帯保証人と家賃債務保証会社という2つの備え方、そして保証プランを選ぶときに見るべき項目を順番に見ていきます。
- 滞納は「督促のうまさ」より「保証の設計」で損失額が決まる
- 初動は入金確認の翌日から。放置した期間はそのまま回収不能リスクになる
- 鍵の交換や荷物の撤去は法律上できない(自力救済の禁止)
- 連帯保証人は2020年の民法改正で極度額の記載が必須になった
- 保証会社は「代位弁済されるか」だけでなく「どこまで負担するか」で選ぶ
家賃滞納が起きたときの対応手順
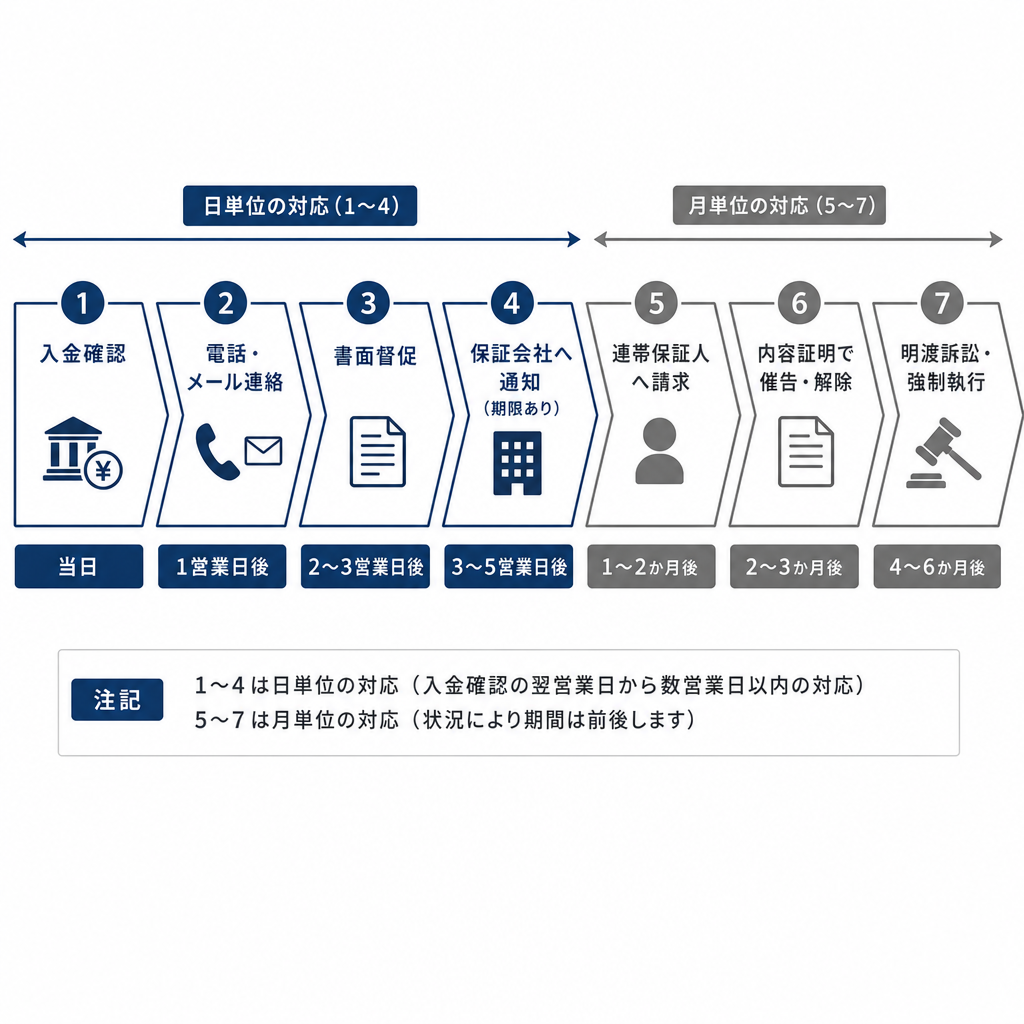
まず、実務としての流れを押さえます。以下は一般的な進み方で、契約内容や事情によって前後します。
- 入金予定日の翌営業日に事実確認をします。振込名義違い、口座振替の残高不足、引き落とし日のずれなど、単純なミスであることも珍しくありません。
- 電話やメール、ショートメッセージで連絡を取り、支払い予定日を確認します。この段階では「催促」というより状況確認です。連絡が取れた日付と内容は必ず記録に残します。
- 連絡が取れない、または約束した日にも入金がない場合、書面で督促します。滞納額・支払期限・振込先を明記した文書を送ります。
- 家賃債務保証会社を利用している場合は、契約で定められた期限内に代位弁済(立て替え払い)を請求します。この通知期限を過ぎると保証が受けられないことがあるため、期日管理が重要です。
- 連帯保証人がいる場合は、保証人にも状況を伝え、支払いを請求します。
- それでも解決しない場合、内容証明郵便で契約解除の予告を含む催告を行います。
- 解除が成立してもなお退去しない場合は、建物明渡請求訴訟と強制執行という法的手続きに進みます。ここからは弁護士への依頼が現実的です。
1から4までは日単位、5から7は月単位の話になります。訴訟に進むと、判決を得て強制執行が完了するまで数か月かかることが一般的です。つまり「様子を見よう」と一か月放置すると、解決の時期もそのまま一か月後ろにずれます。
滞納が「解除できる状態」になるまでの考え方
一度でも遅れたら即解約、とはいきません。賃貸借契約は当事者間の信頼関係を前提とする継続的な契約であり、裁判所は「信頼関係が破壊されたといえるか」を基準に解除の可否を判断してきました。実務上は、複数か月にわたる滞納と、督促に対して誠実な対応がないことが重なって初めて解除が認められる、という整理がされています。ここは個別事情で判断が分かれるところなので、自己判断せず早めに専門家へ相談してください。
やってはいけない対応
滞納が続くと、つい強い手段を取りたくなります。しかし、次の行為は法律上認められていません。
- 鍵を交換して部屋に入れないようにする
- 室内の家財を勝手に運び出す、処分する
- 玄関ドアや掲示板に滞納を知らせる張り紙をする
- 深夜や早朝に繰り返し訪問・電話をする
- 勤務先や親族に滞納の事実を言いふらす
権利があっても、裁判所の手続きを経ずに自分で実力行使することは自力救済として禁止されています。損害賠償を請求されたり、逆にオーナー側が不利な立場に立たされたりします。
関連して、家賃債務保証会社の契約に含まれていた「無催告で解除できる」「一定期間連絡が取れなければ明け渡したものとみなす」といった条項について、最高裁は消費者契約法10条により無効と判断しています(最高裁判決 2022年12月12日)。保証会社を使っていても、退去させる手続きそのものを省略できるわけではない、という点は押さえておきたいところです。
備え方1|連帯保証人
従来からある備え方が、入居者の親族などに連帯保証人になってもらう方法です。費用はかかりませんが、注意点があります。
2020年4月1日施行の改正民法により、個人が保証人となる根保証契約では、極度額(保証する上限金額)を契約書に定めなければ無効となりました(民法465条の2)。契約書のひな形が古いまま更新されていると、いざというときに保証人へ請求できないという事態が起こり得ます。国土交通省が公開している「賃貸住宅標準契約書」は改正内容を反映した書式になっているので、自分の契約書と見比べてみてください。
加えて、実務上の弱点もあります。
- 保証人自身が高齢化し、支払い能力がなくなっていることがある
- 連絡先が変わって所在がつかめない
- 入居時の書類しかなく、資力の変化を把握できない
- 単身高齢者や外国籍の方など、そもそも保証人を立てられない入居希望者がいる
最後の点は募集面にも影響します。保証人必須という条件は、それだけで申し込みのハードルになります。
備え方2|家賃債務保証会社
入居者が保証料を払って保証会社と契約し、滞納が発生したらオーナーへ立て替え払い(代位弁済)が行われる仕組みです。近年の賃貸借契約では、こちらが主流になっています。
この業界には、国土交通省が2017年10月に創設した家賃債務保証業者登録制度があります。登録は任意ですが、登録業者は財産的基礎や業務内容について一定の要件を満たす必要があり、登録事業者の一覧は国土交通省のウェブサイトで確認できます。どの保証会社を使うか管理会社から提案を受けたら、登録の有無を一度確認しておくと判断材料になります。
連帯保証人と保証会社の比較
| 項目 | 連帯保証人 | 家賃債務保証会社 |
|---|---|---|
| 費用 | 不要 | 入居者負担が一般的(初回・更新時) |
| 支払いの確実性 | 保証人の資力次第 | 契約範囲内で代位弁済される |
| 督促の主体 | オーナー・管理会社 | 保証会社が行うことが多い |
| 入居者の募集への影響 | 立てられない層を取りこぼす | 保証人不要にでき、間口が広がる |
| 手続きの負担 | 所在確認・請求を自分で行う | 期限内の通知など所定の手続きが必要 |
保証会社を入れる目的は「取りっぱぐれを防ぐこと」と「申し込みを増やすこと」の両方にあります。保証人を立てられないという理由で申し込みを断っていた層に門戸を開ける効果は、空室対策としても無視できません。
保証プランを選ぶときに確認する項目
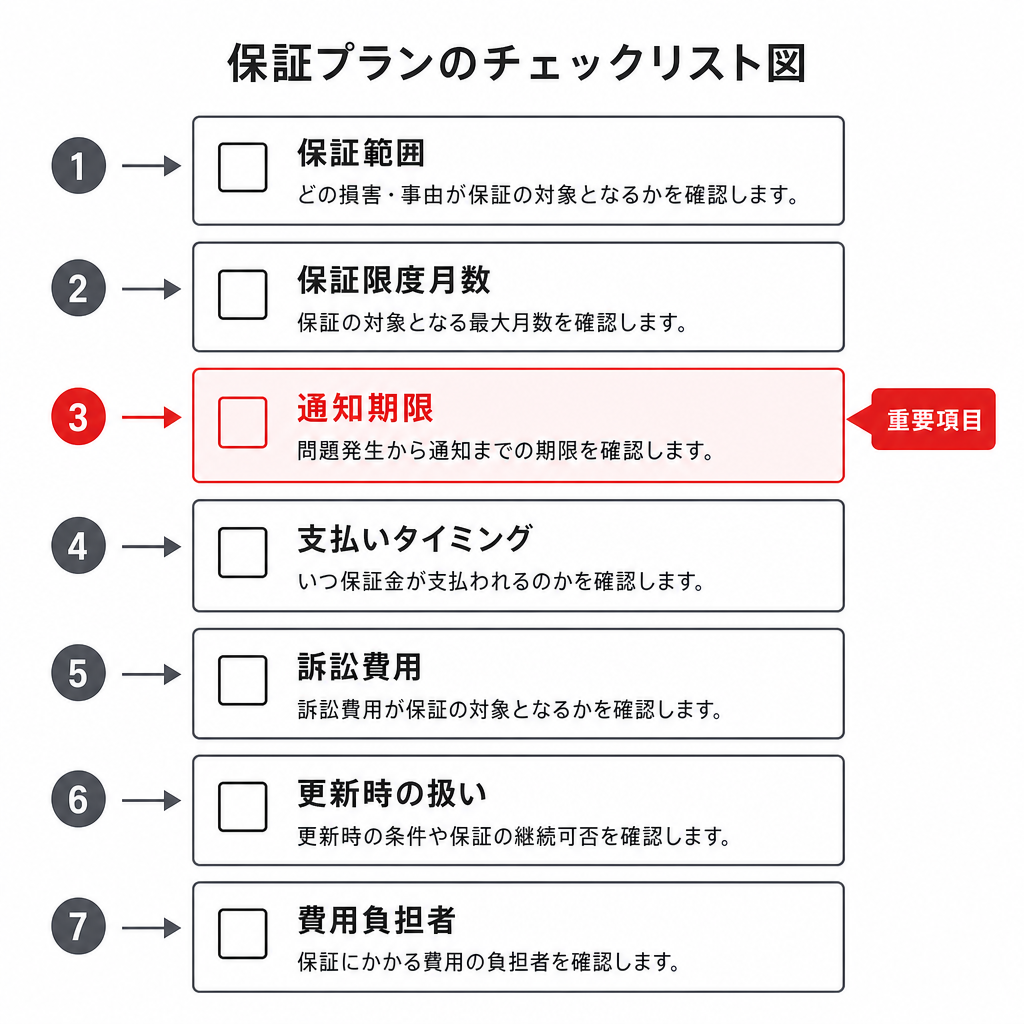
「保証会社を付けているから安心」と思っていたのに、いざ滞納が起きたら想定より補償が薄かった、というのはよくあるつまずきです。契約前に次の点を確認してください。
| 確認項目 | 見るポイント |
|---|---|
| 保証の範囲 | 家賃だけか、共益費・駐車場代・更新料・原状回復費まで含むか |
| 保証限度 | 何か月分・いくらまでか。上限を超えた分は誰が負担するか |
| 通知期限 | 滞納発生から何日以内に報告すれば代位弁済されるか |
| 支払いのタイミング | 請求からいつ入金されるか。月ごとに継続して支払われるか |
| 訴訟費用 | 明渡訴訟の費用・弁護士費用が保証対象に含まれるか |
| 更新時の扱い | 保証委託の更新料は誰が払うか。更新漏れで保証が切れないか |
| 費用負担 | 初回保証料・更新料を入居者・オーナーのどちらが負担するか |
特に見落とされやすいのが通知期限です。滞納に気づくのが遅れ、期限を過ぎてから請求して保証が受けられなかった、という事態は避けたいところです。毎月の入金確認が仕組みとして回っているかどうかが、ここで効いてきます。
孤独死・残置物への備えも別枠で考える
単身高齢者の入居が増えるなか、家賃滞納とあわせて検討されるのが、入居者が亡くなった場合の原状回復費や家賃損失をカバーする保障です。滞納保証とは別のオプションとして用意されている場合が多いので、必要かどうかは入居者層に応じて判断してください。長期空室が発生したときに賃料の一部を補うタイプのサポートを組み合わせられるケースもあります。
滞納に強い体制は「毎月の見える化」から
ここからは、現場で見てきた話です。滞納が長期化してしまう物件には、共通するパターンがあります。オーナーが入金状況をリアルタイムで把握できておらず、数か月分まとめて事後報告されるという状態です。滞納が3か月分たまってから知らされても、打てる手は限られます。
逆に、対応が早い物件は次のような仕組みが回っています。
- 毎月、部屋ごとの入金状況が集金レポートとして届く
- 未入金があればその月のうちに管理側から連絡が入る
- 保証会社への通知が期限内に処理され、進捗が報告される
- 入居者からの相談を24時間受けられる窓口があり、支払い困難の兆候を早く拾える
滞納は、入居者にとっても言い出しにくい問題です。連絡が取りやすい窓口があるだけで、「今月は給料日後になります」という一報が入り、督促に発展せずに済むことがあります。滞納対策の実体は、督促の強さではなく報告と連絡の頻度です。
今の管理会社から入金状況の報告が毎月来ていない、滞納が起きたときの手順が説明されていない、という場合は、体制そのものを見直す時期かもしれません。切り替えを考える際は賃貸管理会社の変更タイミング|繁忙期から逆算して決めるや賃貸管理会社の乗り換え費用|違約金と実費の見方がわかるもあわせて確認してください。
よくあるつまずきと、その避け方
- 保証会社への通知が遅れる——滞納発生から通知までの期限を把握し、入金確認を月次のルーティンにする
- 契約書の極度額が空欄——2020年4月以降の民法に対応した書式か点検する
- 保証委託契約の更新漏れ——更新時期を管理台帳に記載し、入居者任せにしない
- 強い督促に踏み込む——訪問時間・回数・記録の残し方をルール化し、自力救済に当たる行為は行わない
- 滞納を理由に安易な値下げをする——滞納と募集条件は別問題。条件見直しは家賃を下げずに賃貸空室を埋める方法と見せ方で考える
家賃滞納への備えは、保険と同じで「起きていないとき」にしか整えられません。今日できることは、契約書の保証条項を開いて、極度額の記載と保証範囲、通知期限の3点を確認することです。そこが埋まっていれば、実際に滞納が起きても、慌てずに手順どおり動けます。
